01
Começando a carreira
Pouca obrigação e muito tempo pela frente. É o momento mais barato para travar proteção.
Para quem construiu tudo do zero nos Estados Unidos
Você atravessou um país inteiro, aprendeu outra língua e levantou tudo o que tem hoje. A conversa começa pelo que você já construiu, por quem depende de você, e pelo que precisa continuar de pé no dia em que você não estiver.
A rotina não para no dia seguinte. Escola, mercado, aluguel e conta de luz continuam chegando no mesmo dia do mês.
É ela que sustenta tudo. Sem ela, a casa vira uma conta de subtração que ninguém preparou.
A hipoteca não morre com você. Ela continua no nome de quem ficou.
Sociedade sem acordo e sem cobertura costuma virar disputa na pior semana possível.
College aqui é caro e a conta chega numa data marcada. Começar cedo muda o número lá na frente.
O que você construiu pode parar em você ou continuar em quem vem depois. Isso é decisão, não sorte.
O buraco financeiro
Dezoito por cento dos brasileiros têm algum tipo de proteção. Entre os americanos são noventa e oito. Não é falta de dinheiro, é falta de alguém explicar direito. A sua renda hoje sustenta seis obrigações ao mesmo tempo, e todas continuam existindo depois que a fonte para.
Faz a conta com honestidade. Se a sua casa gasta cinco mil por mês, a sua reserva precisa ser de trinta mil para cobrir seis meses. Isso leva anos de suor, e a vida não espera você terminar de juntar. A reserva cobre o pneu furado e o mês ruim. A proteção cobre o resto, e ela já existe desde o primeiro dia.
Calculadora de proteção
Necessidade estimada de proteção
US$ 1.070.000
Estimativa educacional, feita com uma conta simples de renda, dívidas e dependentes. Não é cotação, não é aprovação e não considera saúde, idade, seguradora nem underwriting. A análise real é feita com o Hernane.
Revisar meus números com o HernaneEstágios
Soluções
Cobertura que substitui a renda da casa se quem sustenta não estiver mais lá.
Pai e mãe de família, mãe e pai solteiro, casal com filho pequeno.
Apólice que pode ser acionada ainda em vida em situações previstas em contrato, como doença grave.
Quem não quer um benefício que só serve depois que a pessoa se foi.
Estrutura para que o patrimônio não seja consumido por dívida, imposto e disputa.
Quem paga hipoteca, tem empresa ou já acumulou bem.
Planejamento para a conta da faculdade que chega em data marcada.
Pais que querem organizar isso cedo em vez de correr depois.
Seguro de vida com benefício em vida e valor resgatável, atrelado a índice. Regra, limite e custo dependem da apólice e da seguradora.
Quem passou dos quarenta e olhou para trás sem aposentadoria montada.
Um desenho que cobre o dono e abre benefício para os funcionários, sem virar folha de pagamento pesada.
Empresa de limpeza, obra, restaurante e salão, onde hoje ninguém da equipe tem nada.
Desenho de como o que você construiu passa para a próxima geração.
Quem já resolveu o básico e agora pensa em continuidade.
Comparação
Nenhum dos dois é melhor no vácuo. O certo depende do que você está protegendo e por quanto tempo.
Quem conduz
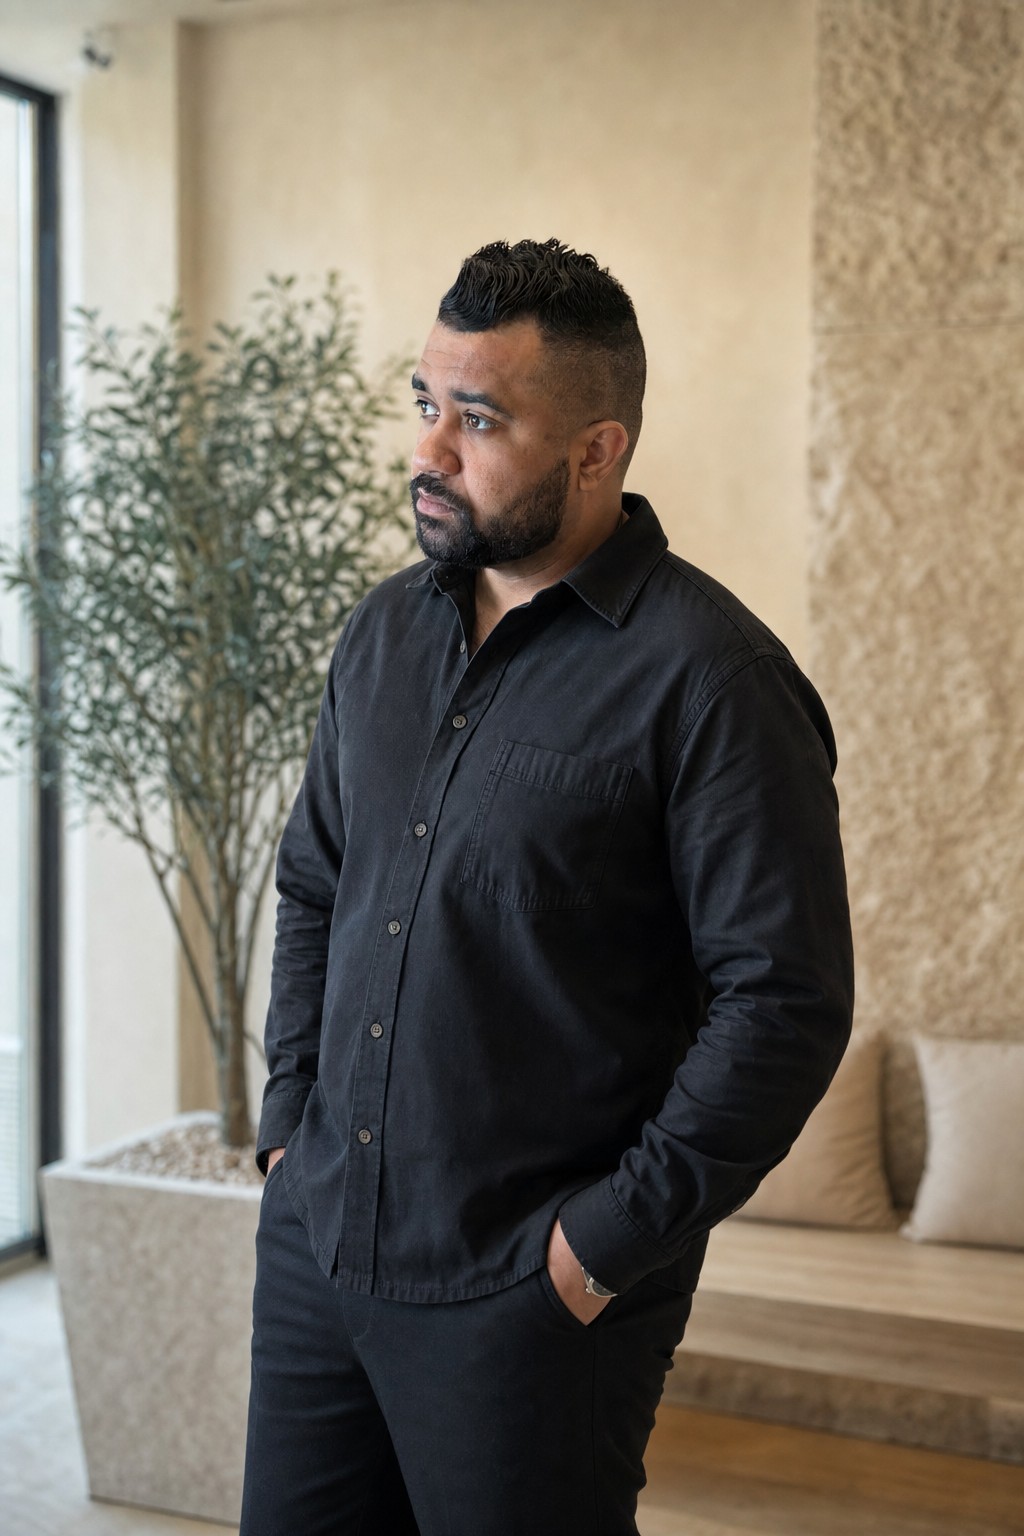
Hernane Jacques chegou aos Estados Unidos vindo de uma vida organizada no Brasil e aprendeu na pele o que é recomeçar: morou em quarto, passou aperto que nunca tinha passado, e descobriu cedo que quem não tem plano aqui fica à mercê do primeiro imprevisto. Hoje é planejador financeiro licenciado pelo departamento de Life Insurance e atende famílias em todos os estados americanos, com escritório em Stoughton, Massachusetts.
Ele atende todos os Estados Unidos e representa mais de oito seguradoras, incluindo companhias centenárias, com mais de 170 anos de mercado, pioneiras em seguro de vida com benefício em vida. Um ponto que muda a vida de quem chegou há pouco: com passaporte, o imigrante já consegue montar esse tipo de planejamento.
Casado com Nathalie Jacques e pai do Thiago Vinícius, de 18 anos, ele é empreendedor, cristão e se define como servo antes de qualquer outra coisa. Resume o trabalho numa frase própria: informação liberta e conhecimento transforma. É assim que ele atende a comunidade brasileira imigrante nos Estados Unidos.
informação liberta, conhecimento transforma
Um caso real
Thalita, 42 anos. Oito anos nos Estados Unidos, casada, três filhos.
Eu me vi dentro de um hospital, diagnosticada com câncer, precisando fazer uma cirurgia e sem possibilidades de voltar a trabalhar.
Nesse momento, eu tive a certeza que foi a melhor decisão que eu podia ter feito aqui na América.
Hoje ela faz o tratamento em casa, com tranquilidade financeira, porque o benefício em vida foi liberado enquanto ela está viva.
Este é o caso de uma cliente, contado por ela. Cada apólice tem regras próprias e a liberação de qualquer benefício depende do contrato e da análise da seguradora.
Processo
Quem depende de você, o que entra, o que sai e o que já está montado.
Onde a casa quebra se a renda parar, e em quanto tempo.
Quanto de proteção, por quanto tempo e com qual estrutura.
Mais de oito seguradoras na mesa, e a escolha vem do seu caso, não do catálogo.
Aplicação, documentação e acompanhamento até a apólice ficar ativa.
Filho novo, casa nova, empresa nova. A estratégia acompanha.
Perguntas
Dá. Muita gente deixa de se proteger achando que precisa estar com a documentação resolvida, e não precisa. Entre as seguradoras que o Hernane representa há companhia que aceita planejamento para imigrante apenas com passaporte. A elegibilidade final é sempre da seguradora, depois da análise.
Depende da sua renda, das suas dívidas, de quantas pessoas dependem de você e de por quantos anos essa renda precisa continuar existindo. A calculadora daqui dá uma ordem de grandeza, e a conta real sai na conversa.
O temporário cobre um período definido e costuma custar menos no começo. O permanente tem potencial vitalício e, dependendo da apólice, pode acumular valor resgatável. O certo depende do que você está protegendo.
Entre as seguradoras que o Hernane representa há companhia que aceita planejamento para imigrante apenas com passaporte. Elegibilidade final depende da análise da seguradora.
A cobertura do empregador costuma ser limitada e, na maioria dos casos, termina quando o emprego termina. Vale entender o que sobra com você no dia em que você sair de lá.
Não necessariamente. Condição de saúde entra na análise da seguradora e pode mudar prazo, valor e desenho do plano. Com mais de oito seguradoras na mesa, o caminho costuma existir.
Sempre que a vida mudar de tamanho: filho, casamento, casa, empresa, troca de emprego ou salto de renda.
A conversa começa com perguntas sobre a sua vida, não sobre apólice.
247 Washington Street, Stoughton, Massachusetts